„To je všechno?“ Proti čemu se doopravdy měří výsledky tradera

Nedávno jsem nasdílel přehled zhodnocení našich AOS strategií za devět měsíců. Číslo bylo zhruba 25 % z výše obchodovaného účtu.
Čekal jsem věcnou diskusi o strategiích. Místo toho přišlo něco jiného: překvapení. A ne pozitivní.
„To je všechno?“
„To je nějak málo, ne?“
A to je přesně ten moment, kdy jsem si uvědomil, že tady nejde o naše strategie. Jde o to, že velká část retailových traderů má v hlavě měřítko, které s realitou finančních trhů nemá nic společného. A že jim ho tam někdo posadil záměrně.
Tak si to měřítko pojďme srovnat. S konkrétními čísly.
Co těch 25 % za devět měsíců doopravdy znamená
Nejdřív to přepočítáme na roční tempo, abychom mohli vůbec něco srovnávat. 25 % za devět měsíců odpovídá při zachování tempa přibližně 34 % ročně.
A teď to postavme vedle sebe s tím, co dokázal zbytek finančního světa:
| Koho srovnáváme | Výnos |
|---|---|
| Naše AOS strategie (9 měsíců 2026, annualizováno) | ~34 % p.a. |
| S&P 500 za rok 2026 (YTD ke konci srpna) | ~12,8 % |
| Hedge fondy, průměr 1. pololetí 2026 | ~7 % (za půl roku) |
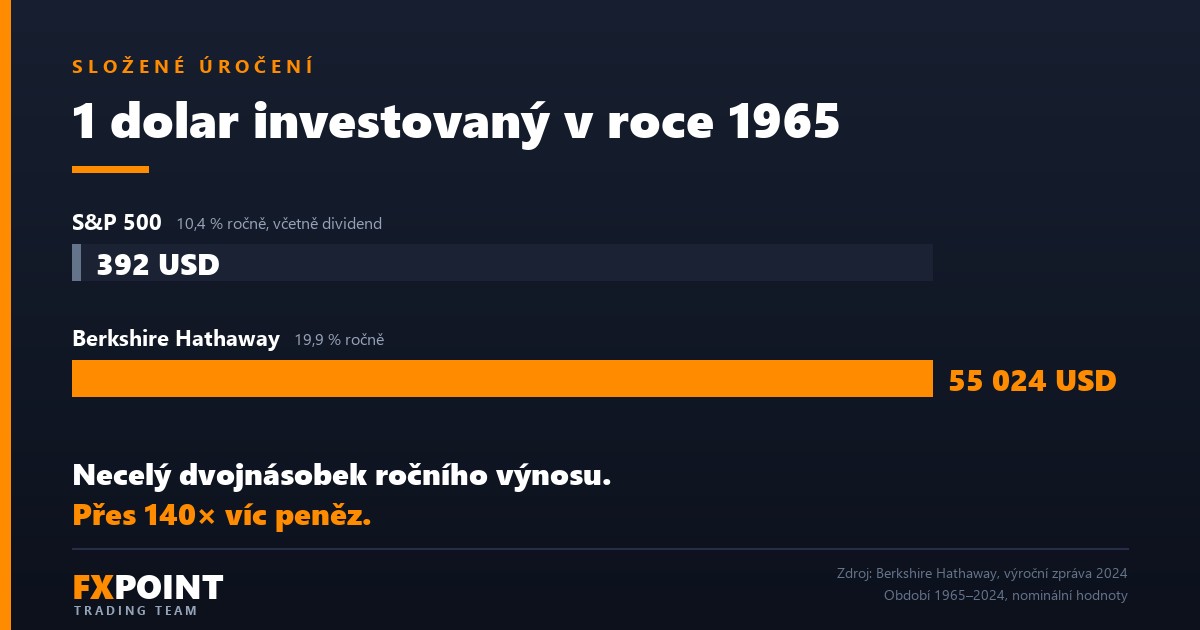
| Warren Buffett, 1965–2024 | 19,9 % ročně |
| S&P 500 za stejných 60 let | 10,4 % ročně |
| Medallion Fund, 1988–2018 (nejlepší fond historie) | 39 % ročně po poplatcích |
Přečti si ten pravý sloupec ještě jednou.
Nejúspěšnější investor v historii lidstva dělal v průměru necelých dvacet procent ročně. Šedesát let. A stal se z toho jeden z nejbohatších lidí planety.
Průměrný hedge fond – tedy firma s analytickým týmem, přístupem k datům, která si za svoji práci bere dvě procenta z majetku a dvacet ze zisku – udělal letos za šest měsíců sedm procent. A to byl podle Goldman Sachs nadprůměrný půlrok; desetiletý průměr je 4,1 %.
A index, který obchodujeme, udělal za celý letošní rok necelých třináct procent.
Člověk, kterému se 25 % za devět měsíců zdá málo, by tedy odmítl Buffetta, odmítl by index a odmítl by naprostou většinu profesionálních fondů na světě.
Jediná výjimka potvrzuje pravidlo
Jeden fond v té tabulce je výš: Medallion od Renaissance Technologies. 39 % ročně po poplatcích v letech 1988–2018, hrubě 66 %. Je to nejlepší track record, jaký kdy na trzích existoval.
Jenže právě na něm je vidět, jak absurdní jsou očekávání na internetu:
- Postavili ho matematici, kryptografové a astrofyzici, ne tradeři.
- Za správu si bere 5 % z majetku a až 44 % ze zisku. Takové poplatky si nemůže dovolit nikdo, kdo nemá výsledky, které nikdo jiný nemá.
- A hlavně: je od 90. let zavřený pro cizí peníze. Nemůžeš do něj investovat. Obhospodařuje v zásadě jen majetek vlastních lidí.
To je důležitý detail. Jediný fond v historii, který se dostal k číslu 39 % ročně, nikoho nehledá a nic neprodává.
Zapamatuj si to při příštím srovnání s někým, kdo tvrdí, že má 200 % měsíčně – a zároveň ti za 49 eur měsíčně prodává signály.
Devět z deseti profesionálů nepřekoná index
Ještě jedno číslo, které se v téhle diskusi nikdy neobjeví, a mělo by.
Podle SPIVA U.S. Scorecard nepřekonalo k závěru roku 2025 index S&P 500 na desetiletém horizontu 85,6 % aktivně řízených large-cap fondů. Na dvacetiletém horizontu 92,9 %.
Čti: devět z deseti profesionálních správců s celým týmem, s daty za miliony dolarů a s desítkami let zkušeností nepřekoná obyčejný index.
Mezitím na Instagramu někdo s telefonem v ruce tvrdí, že má 100% úspěšnost obchodů.
Jedna z těch dvou věcí není pravda. A není to ta první.
Odkud se vzalo očekávání 300 % měsíčně
Teď ta zásadní otázka. Proč se vůbec stalo normou, že 34 % ročně zní jako selhání?
Není to jen tak, že by lidé na internetu lhali – i když často ano. Je to souhra čtyř mechanismů, které fungují, i když nikdo nikoho vědomě nepodvádí.
1. Vidíš jen přeživší
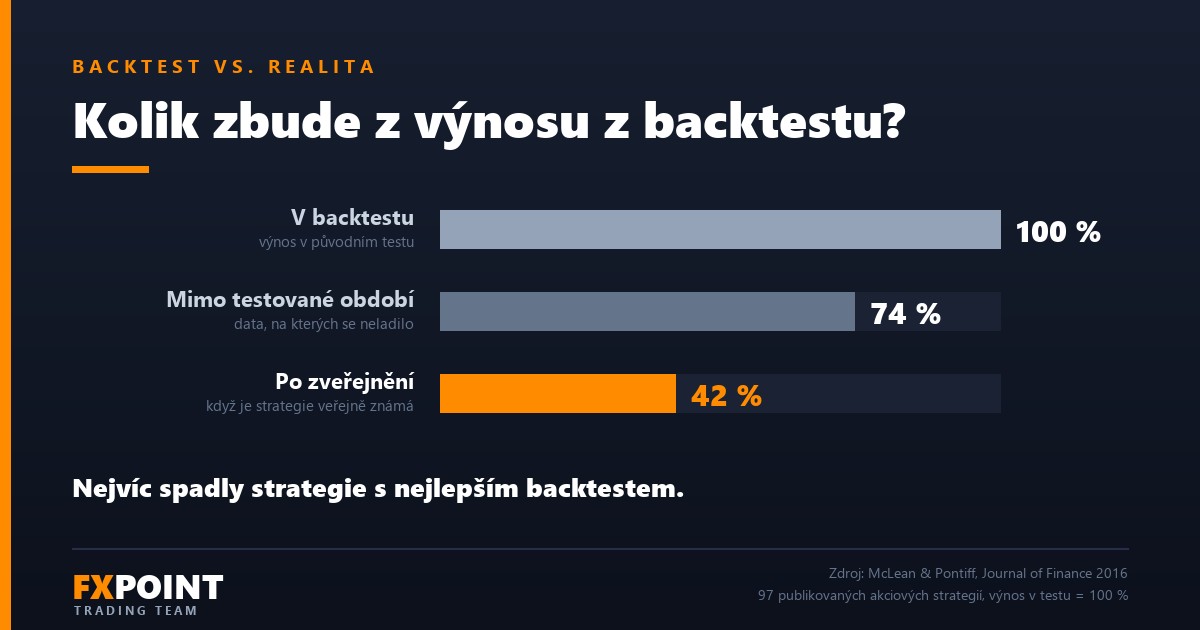
Tomu se říká survivorship bias a je to nejsilnější zkreslení v celém tradingu.
Představ si tisíc lidí, kteří vyzkoušejí stejnou agresivní strategii s vysokou pákou. Devět set devadesát z nich přijde o účet. Deset z nich bude mít po třech měsících účet zdvojnásobený – čistě díky tomu, že na jejich straně byla náhoda.
A co uvidíš ty? Těch deset. S grafem. S emotikonou rakety.
Ti, kterým ta samá strategie účet smazala, žádný screenshot nepostnou. Nejen ze studu – hlavně proto, že nemají co.
Tohle zkreslení nevzniká zlým úmyslem. Vzniká samo tím, že na internetu publikují jen ti, kdo mají čím.
2. Procenta bez kapitálu neznamenají nic
Tohle téma už jsme rozebírali podrobně v samostatném článku, ale v tomhle kontextu stojí za zopakování.
300 % na účtu s 500 dolary je zisk 1 500 dolarů. Za tři měsíce práce. Jako příjem naprosto bezvýznamné, jako marketingové číslo ale nepřekonatelné.
25 % na milionovém účtu je dvě stě padesát tisíc.
Procento samo o sobě není výsledek. Výsledek je procento krát kapitál – a čím menší kapitál, tím divočejší procenta si člověk může dovolit ukazovat, protože nemá co ztratit.
3. Chybí jmenovatel
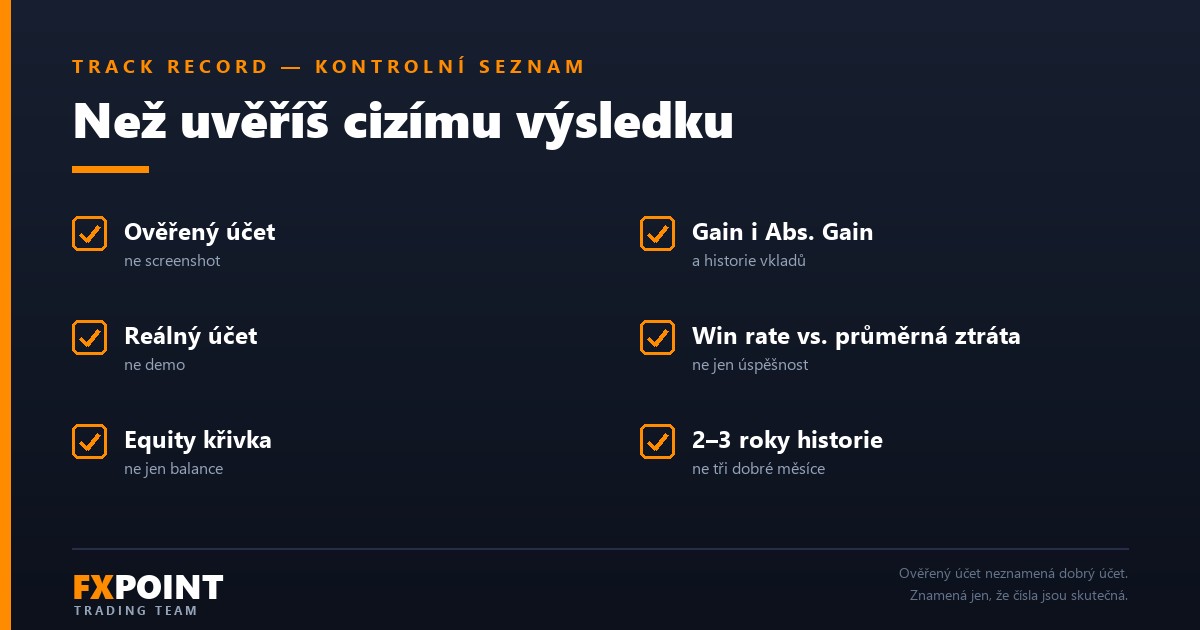
Když ti někdo ukáže výnos, zkus se zeptat na čtyři věci, které v tom příspěvku nikdy nejsou:
- Jaký byl maximální drawdown? Tedy o kolik účet v nejhorším momentu klesl od svého vrcholu.
- Jak dlouhý je ten track record? Tři měsíce nejsou výsledek. Tři měsíce jsou vzorek, ve kterém vládne náhoda.
- Kolik účtů bylo potřeba, než vznikl tenhle graf?
- Je to reálný účet, nebo demo a backtest?
Bez těchto čtyř údajů je výnos jen číslo bez kontextu. A přesně proto se neuvádějí.
4. Ztráty nikdo neukazuje
To je ta nejtišší a nejškodlivější část. Když se na trhu pohybuješ půl roku a vidíš sto příspěvků se zisky a nula se ztrátami, mozek si z toho nevyvodí „někdo mi lže“. Vyvodí si „ztráty se dějí jen mně“.
A to je vlastně nejnebezpečnější přesvědčení, které může začínající trader mít. Protože z něj plyne, že problém je v jeho strategii – a tak ji zahodí a hledá další. A pak další.
Tohle je taky jeden z důvodů, proč jsme se rozhodli ukazovat i vlastní ztráty. Ne z pokory, ale protože bez nich je jakýkoliv výsledek nečitelný.
Co nerealistické očekávání dělá s traderem
Tohle není akademická debata o číslech. Nepřiměřené očekávání má velmi konkrétní a velmi drahé následky.
Trader, který věří, že normální výnos je 50 % měsíčně, nutně udělá tohle:
- Sáhne po páce, protože s rozumnou pozicí se k takovému číslu nikdy nedostane.
- Přeskočí risk management, protože ten mu to číslo matematicky znemožňuje.
- Zahodí funkční strategii po třech prodělaných obchodech, protože „takhle se k tomu nikdy nedostanu“.
- Přestane obchodovat plán a začne obchodovat výsledek. Což je nejrychlejší cesta, jak se dostat tam, kde skončí většina.
A kolik je ta většina? Podle povinných zveřejnění brokerů regulovaných v EU a Británii ztrácí peníze v průměru 71 % retailových účtů. Jednotliví brokeři vykazují mezi 51 a 81 % – ani ten nejlepší se nedostane pod polovinu.
K tomu statistika zkušeností: 31 % obchodníků obchoduje méně než rok, 39 % jeden až tři roky, a jen 7 % obchoduje déle než deset let.
Vidíš ten rozpor? Trh, kde sedm z deseti účtů prodělává a kde se přes deset let udrží sedm procent lidí, má zároveň komunitu, které 34 % ročně připadá málo.
Tohle není náhoda. Je to příčina a následek. To nereálné očekávání je jeden z hlavních důvodů, proč těch 71 % existuje.
Jak si nastavit měřítko, které funguje
Pokud si z tohoto článku chceš odnést jednu praktickou věc, je to tohle: přestaň se srovnávat se screenshotem a začni se srovnávat s benchmarkem.
Konkrétně:
1. Vždycky annualizuj. 5 % za měsíc nezní jako nic. Je to 80 % ročně – tedy dvakrát víc než nejlepší fond v historii. Annualizace je nejlevnější detektor nesmyslů, jaký máš k dispozici.
2. Ptej se na drawdown, ne na výnos. Strategie s 40 % ročně a 50% drawdownem je mnohem horší než strategie s 20 % ročně a 8% drawdownem – protože tu první v tom propadu zavřeš. Výnos ukazuje, co strategie umí. Drawdown ukazuje, jestli to s ní vydržíš.
3. Měř v letech, ne v měsících. Tři dobré měsíce jsou náhoda. Tři dobré roky jsou strategie. Nic mezi tím nemá vypovídací hodnotu.
4. Počítej kapitál. Výsledek je procento krát kapitál. Procento samo je marketing.
5. Porovnávej se s indexem, který obchoduješ. Pokud obchoduješ S&P 500 a index udělal 12,8 %, je tvoje relevantní otázka „udělal jsem víc než 12,8 % při srovnatelném riziku?“. Ne „udělal jsem víc než ten chlapík z TikToku?“.
A teď poctivě i o nás
Bylo by snadné tenhle článek zakončit tím, jak jsme dobří. To by ale bylo přesně to, co tady celou dobu kritizuju.
Takže na rovinu: devět měsíců je krátký vzorek. 25 % za devět měsíců z nás nedělá Buffetta. Buffetta dělá Buffettem to, že svých 19,9 % dělal šedesát let v řadě – přes ropnou krizi, Černé pondělí, dot-com, 2008 a covid.
My máme devět měsíců jednoho roku, ve kterém navíc trhy obecně rostly. To není důkaz kvality. To je zatím jen slušný mezičas.
Smysl téhle srovnávací tabulky proto není „podívejte, jak jsme dobří“. Je přesně opačný: ukázat, kde reálně leží hranice toho, co je na finančních trzích možné – abys podle ní mohl posoudit nejen nás, ale hlavně všechno ostatní, co ti kdo nabídne.
Protože až ti příště někdo ukáže 300 % za měsíc, nebudeš mít pocit, že zaostáváš.
Budeš mít otázku: a jaký byl drawdown?