Složené úročení: osmý div světa, který většina traderů nikdy neuvidí
V článku Proti čemu se doopravdy měří výsledky tradera jsme řešili, proč se řadě lidí zdálo 25 % za devět měsíců (zhruba 34 % ročně) málo. Jeden z důvodů je prostý: skoro nikdo si nedomyslí, co s výnosem udělá čas.
Tenhle článek je o matematice času. A ta je mnohem zajímavější, než zní.
O složeném úročení se často říká, že je to osmý div světa. Citát se obvykle připisuje Einsteinovi, ale nikdo nikdy nedoložil, že to opravdu řekl. Na pravdivosti té myšlenky to ale nic nemění.
Úroky z úroků
Princip je jednoduchý. Při jednoduchém úročení dostáváš výnos pořád jen z původního vkladu. Při složeném úročení dostáváš výnos i z výnosů, které už jsi vydělal. Každý rok tedy počítáš procenta z větší částky.
Vezmi si 100 000 Kč a výnos 10 % ročně:
| 100 000 Kč, 10 % ročně | Jednoduché úročení | Složené úročení |
|---|---|---|
| Po 10 letech | 200 000 Kč | 259 374 Kč |
| Po 20 letech | 300 000 Kč | 672 750 Kč |
| Po 30 letech | 400 000 Kč | 1 744 940 Kč |
Po deseti letech je rozdíl necelých 60 000 Kč. Po třiceti letech má složené úročení víc než čtyřnásobek toho jednoduchého.
A všimni si jedné věci, která je na celém principu nejdůležitější: mezi dvacátým a třicátým rokem přibude víc peněz než za celých předchozích dvacet let dohromady. Složené úročení se v prvních letech skoro neprojevuje a pak najednou dělá skoro všechno.
Právě proto ho lidé tak podceňují. Prvních pár let vidí, že se nic zásadního neděje, a usoudí, že to nefunguje.
Pravidlo 72
Existuje jednoduchá pomůcka, jak si to spočítat z hlavy. Vyděl číslo 72 ročním výnosem v procentech a dostaneš přibližný počet let, za které se peníze zdvojnásobí.
- 7 % ročně → zhruba 10 let
- 10 % ročně → zhruba 7 let
- 20 % ročně → zhruba 3,6 roku (přesně 3,8)
- 34 % ročně → zhruba 2,1 roku (přesně 2,4)
U nižších výnosů je pravidlo velmi přesné. U vyšších se začne mírně odchylovat, ale jako rychlý odhad funguje pořád.
Proč je 34 % ročně obludné číslo
Teď se vraťme k tomu číslu, které se některým lidem zdálo málo. Takhle by vypadal milion korun, kdyby rostl o 34 % ročně:
- po 5 letech: 4,3 milionu
- po 10 letech: 18,7 milionu
- po 20 letech: 348 milionů
Asi tušíš, že tohle se nestane. A je fér říct proč, protože to je stejně důležité jako ta čísla:
- Nikdo takový výnos dlouhodobě neudrží. Náš výsledek je zatím devět měsíců. To je mezičas, ne track record.
- Velikost výkonnost brzdí. S rostoucím kapitálem je čím dál těžší výnos udržet. I Buffettovy výnosy s rostoucí velikostí Berkshire postupně klesaly a on sám opakovaně psal, že čím víc peněz spravuje, tím menší náskok před trhem může čekat. A fond Medallion, o kterém jsme psali v článku o měřítku výsledků, je pro cizí peníze zavřený mimo jiné proto, že jeho strategie nejde škálovat donekonečna.
- Přijdou propady. A jak si ukážeme za chvíli, každý velký propad složené úročení vrací zpátky.
Pointa tedy není, že z milionu bude za dvacet let 348 milionů. Pointa je, že i číslo, které na první pohled zní nezajímavě, je v čase obrovské. A že kdo ho dokáže udržet byť jen pár let, má mnohem lepší výsledek, než by se z jednoho roku zdálo.
Necelý dvojnásobek ročně, 140× víc peněz
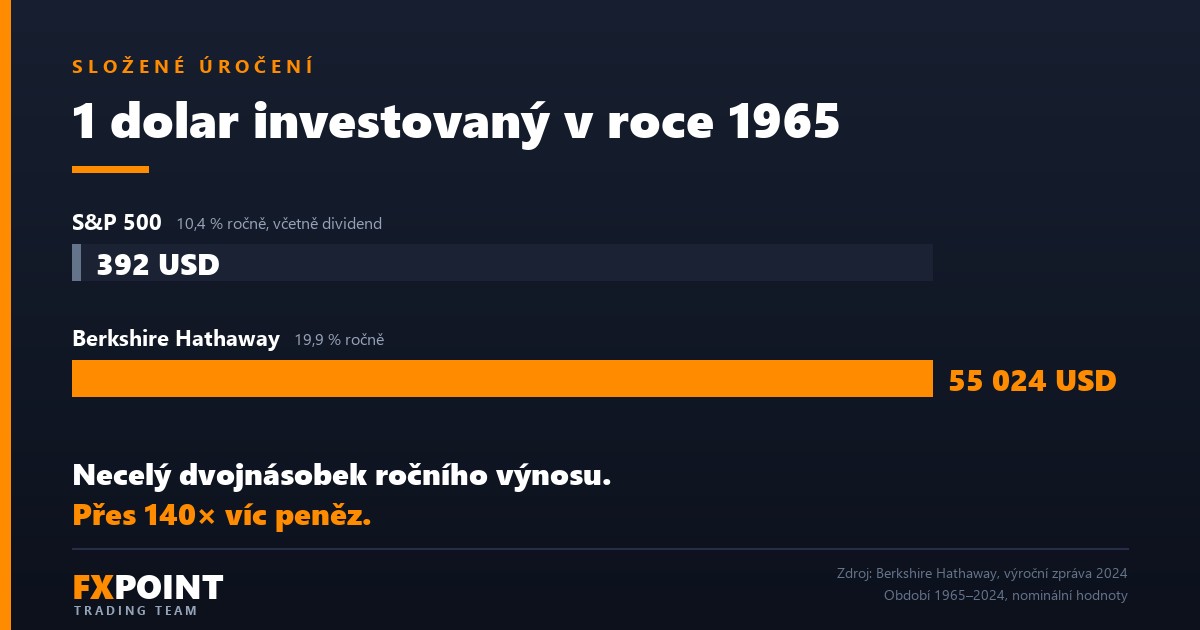
Nejlepší reálnou ukázku složeného úročení nabízí srovnání, které už znáš. Warren Buffett dosáhl v letech 1965–2024 průměrného výnosu 19,9 % ročně. Index S&P 500 včetně dividend za stejnou dobu 10,4 % ročně.
To je necelý dvojnásobek. Zní to jako slušný, ale ne ohromující rozdíl.
Jenže v čase:
- 1 dolar v indexu S&P 500 z roku 1965 měl na konci roku 2024 hodnotu zhruba 392 dolarů.
- 1 dolar v akciích Berkshire Hathaway za stejnou dobu zhruba 55 024 dolarů.
Necelý dvojnásobek ročního výnosu. Přes 140× víc peněz na konci.
Tohle je složené úročení v praxi. Rozdíl několika procent ročně, který se ti v jednom roce bude zdát zanedbatelný, se za desítky let změní v propast.
A teď 10 % měsíčně
Teď vezmi tu samou matematiku a použij ji na čísla, která vídáš na internetu.
10 % měsíčně zní skromně ve srovnání s tím, co někteří lidé slibují. Jenže 10 % měsíčně znamená +214 % ročně. A kdyby to někdo dokázal udržet s 10 000 dolary:
- po 5 letech by měl přes 3 miliony dolarů,
- po 10 letech 927 milionů dolarů,
- po 15 letech 282 miliard dolarů.
S takovým majetkem by patřil mezi nejbohatší lidi planety. Z deseti tisíc dolarů. Za patnáct let.
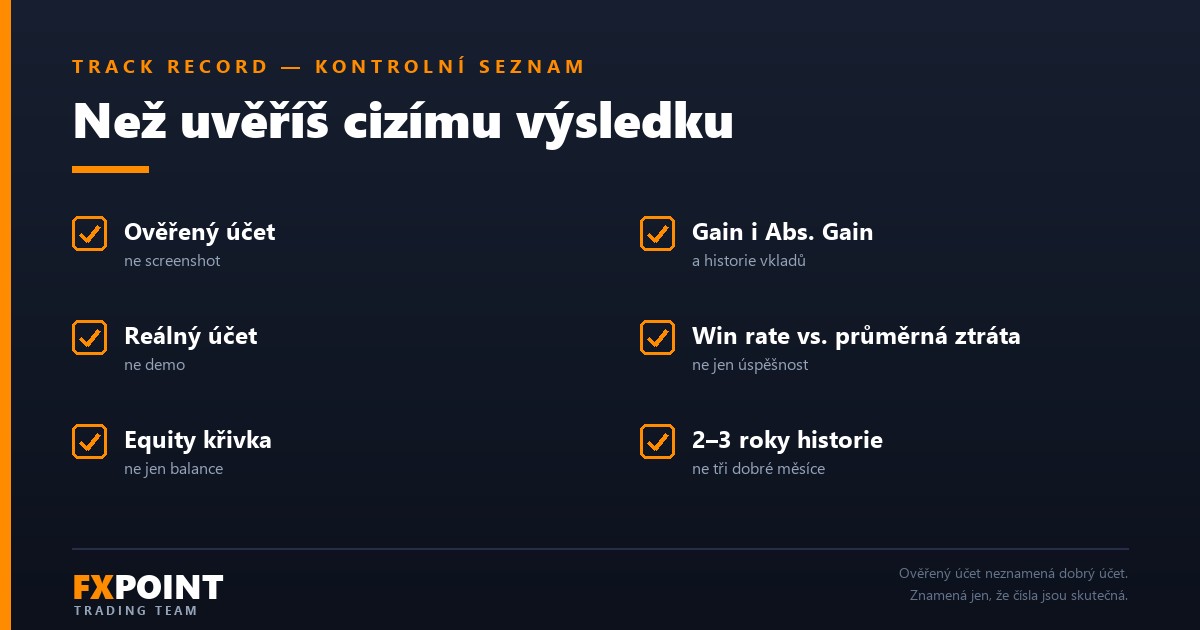
Tohle je ten nejrychlejší test, jaký na sliby výnosů existuje. Kdo by doopravdy uměl dlouhodobě dělat 10 % měsíčně, nemusel by ti nic prodávat. Pokud ti někdo takový výnos nabízí, platí aspoň jedno z následujícího: buď to není pravda, nebo to netrvá dlouho, nebo je to na účtu s pár stovkami dolarů. Jak to poznat, rozebíráme v článku Jak si přečíst cizí track record.
Funguje to i obráceně
Složené úročení není jen zázrak. Pracuje úplně stejně proti tobě.
Ztráty se skládají taky. Když účet jeden měsíc vydělá 50 % a další měsíc ztratí 50 %, průměrný výnos je nula. Na účtu ti ale zbude jen 75 % původní částky. A když se dvacet měsíců po sobě střídá +10 % a −10 %, průměr je pořád nula, ale přijdeš o téměř desetinu účtu.
Proto nikdy nevěř průměrnému výnosu bez toho, abys viděl, jak moc účet kolísal. Je to stejná asymetrie, kterou jsme rozebírali v článku o drawdownu: ztráta a návrat nejsou symetrické.
Poplatky se skládají taky. Představ si investici, která vydělává 7 % ročně, a stejnou investici s poplatkem 2 % ročně. Za 30 let vzroste ta první 7,6×, ta druhá jen 4,3×. Poplatek ti tedy nevezme dvě procenta. Vezme ti přes 40 % konečné částky.
Až budeš příště vybírat fond nebo jakoukoli službu s ročním poplatkem, tohle je číslo, které stojí za to si spočítat.
Proč ho většina traderů nikdy neuvidí
A teď to nejméně příjemné. Složené úročení potřebuje jednu věc, kterou většina traderů nemá: nechat zisk pracovat a nepřerušit to.
Výběry. Trader, který z tradingu žije, zisk pravidelně vybírá. Vezmi si milion korun a výnos 20 % ročně. Když zisk necháš na účtu, máš za deset let 6,2 milionu. Když si každý rok vybereš 200 000 Kč na živobytí, máš na účtu pořád milion a vybral sis 2 miliony. Celkem tedy 3 miliony. Rozdíl přes 3 miliony korun je cena za to, že z tradingu žiješ.
Není to chyba. Je to obchod: pravidelný příjem výměnou za růst. Ale je dobré vědět, že ho děláš. Víc o tom v článcích FOREX jako hlavní zdroj příjmů a Práce a trading zároveň.
Prop účty. U prop tradingu se složené úročení v klasickém smyslu neděje vůbec. Velikost účtu je pevně daná, zisk odchází ve výplatách a jediný způsob, jak účet zvětšit, je scaling plán firmy. Účet tedy neroste z vlastních zisků, ale jen podle pravidel firmy. Proč to tak je, vysvětluje 5. díl naší prop série.
Velké propady. Každý velký drawdown vrací složené úročení o roky zpět. Po ztrátě 50 % potřebuješ 100 % jen na to, abys byl tam, kde jsi už jednou byl. Celou tu dobu tvůj kapitál nic nového nevydělává, jen dohání.
Časté změny strategie. Kdo každého půl roku začíná s novým systémem, nedá žádnému z nich čas, aby se složené úročení vůbec mohlo projevit.
Čas je důležitější než částka
Poslední příklad, který je možná nejdůležitější z celého článku. Vezmi si 100 000 Kč a konzervativní výnos 8 % ročně:
- po 20 letech: 466 096 Kč
- po 30 letech: 1 006 266 Kč
- po 40 letech: 2 172 452 Kč
Každých deset let navíc výsledek víc než zdvojnásobí. A teď to srovnej: kdo vloží 100 000 Kč a nechá je růst 40 let, skončí s víc penězi než ten, kdo vloží dvojnásobek, ale o deset let později.
Peníze se dají dohnat. Čas ne.
Všechna čísla v článku jsou nominální, tedy nejsou očištěná o inflaci a daně. Na principu to nic nemění, jen jsou reálné částky nižší.
Shrnutí
Složené úročení potřebuje tři věci: výnos, čas a to, že ho nepřerušíš.
Výnos a čas jsou přitom stejně zásadní a navzájem se násobí. Při rozdílu výnosů, jaký měl Buffett proti indexu (19,9 % proti 10,4 % ročně), vychází po třiceti letech zhruba 12× víc peněz, po šedesáti letech přes 140×. Výhoda ve výnosu se tedy naplno projeví až díky času.
Rozdíl mezi nimi je jinde: čas máš ve své moci, výnos jen částečně. Kdy začneš a jak dlouho to necháš růst, rozhoduješ ty. Výnos z velké části určuje trh, a když se ho snažíš vynutit vyšším rizikem, obvykle tím přerušíš tu třetí složku.
Proto se tě nikdo, kdo to s tradingem nebo investováním myslí vážně, nezeptá, kolik jsi vydělal tenhle měsíc.
Zeptá se, jak dlouho to dokážeš opakovat.