Když tvoje ztráta je zisk brokera: jak funguje B-book a jak poznat, s kým obchoduješ
Klikneš na „buy“ u EUR/USD a za zlomek vteřiny jsi v pozici. Někdo ti ta eura musel prodat. Většina lidí si představí „trh“, nějakou banku na druhém konci světa.
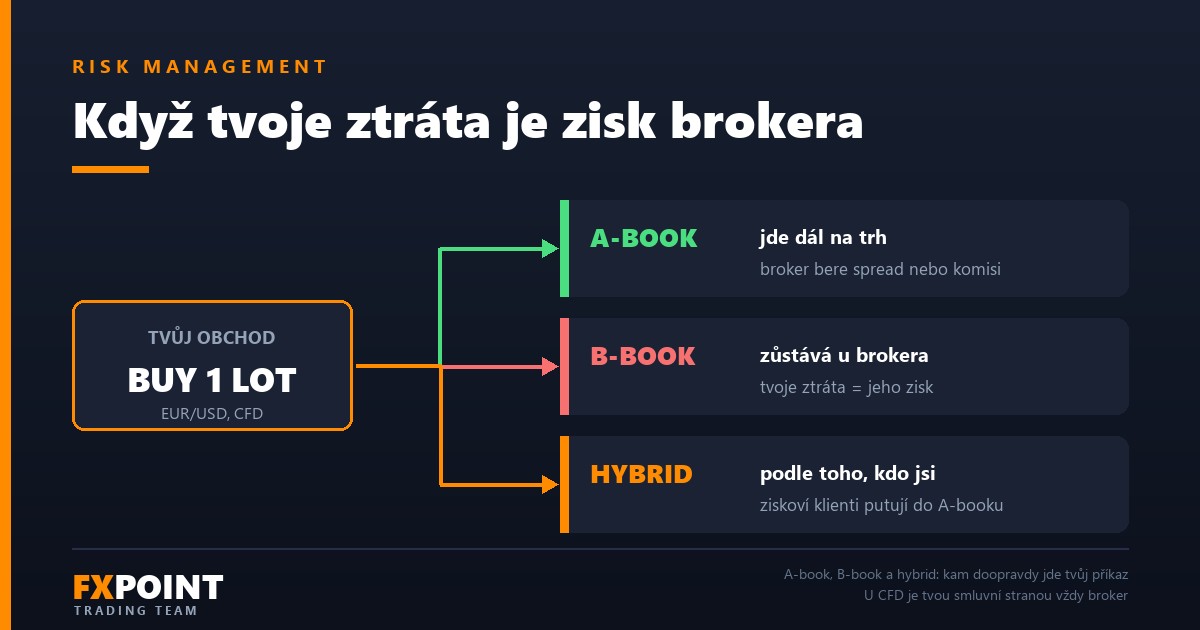
U CFD to bývá jinak. Smlouvu uzavíráš s brokerem a ten se pak rozhodne, co s tvým obchodem udělá. Buď ho pošle dál, nebo si ho nechá. V branži se tomu říká A-book a B-book.
Zní to jako konspirace, ve skutečnosti je to běžný a v EU legální model. Problém vzniká ve chvíli, kdy broker svou pozici zneužije. I to se stalo, a pokuty šly do milionů dolarů.
U CFD je tvou smluvní stranou vždycky broker
CFD je rozdílová smlouva mezi tebou a brokerem, jak jsme popsali v lekci CFD a broker. Brokeři se od sebe liší tím, co pak udělají s rizikem, které od tebe převzali.
A-book. Broker si stejný obchod hned otevře u svého poskytovatele likvidity, typicky u banky nebo velké obchodní firmy. Vydělává na přirážce ke spreadu nebo na komisi. Jestli vyděláš, nebo prohraješ, je mu v podstatě jedno.
B-book. Broker si riziko nechá ve vlastních knihách. Když proděláš, vydělá. Když vyděláš, platí ti to ze svého.
Hybrid. Broker se rozhoduje podle klienta, někdy i podle jednotlivého obchodu. Firmy, které brokerům dodávají technologii pro řízení rizika, samy píšou, že takhle dnes funguje většina větších retailových brokerů. Klienty hodnotí podle ziskovosti, délky držení pozic nebo toho, jestli obchodují zprávy. Kdo dlouhodobě vydělává, obvykle putuje do A-booku.
| Model | Kam jde tvůj obchod | Na čem broker vydělává | Tvůj zisk pro brokera znamená |
|---|---|---|---|
| A-book | Hned dál k poskytovateli likvidity | Přirážka ke spreadu, komise | Nic, riziko nese někdo jiný |
| B-book | Zůstává u brokera | Spread, poplatky za noc a tvoje ztráta | Jeho ztrátu |
| Hybrid | Podle toho, kam tě broker zařadí | Kombinace obojího | Záleží na zařazení |
Proč se brokerovi B-book vyplácí
Odpověď je v číslech, která v roce 2018 zveřejnil evropský regulátor ESMA. Národní dohledy, které zkoumaly obchodování retailových klientů s CFD, napočítaly, že prodělává 74 až 89 % účtů. Průměrná ztráta na klienta vycházela podle země zhruba od 1 600 do 29 000 eur.
Když broker ví, že většina klientů prodělá, posílat jejich obchody na trh znamená přenechat tu ztrátu někomu jinému. V B-booku si ji nechá. Obchod za 0,01 lotu navíc vyřídí uvnitř vlastního systému okamžitě, bez dalšího prostředníka.
Tvoje ztráta je zisk brokera. Jen trochu jinak, než si myslíš
Velcí brokeři kótovaní na burze musí zveřejňovat výsledky. A z nich je vidět, jak to v praxi chodí.
Britská IG Group ve výroční zprávě popisuje, že obchody klientů nechává nejdřív vzájemně vyrušit. Jeden klient kupuje, jiný prodává. Na trhu se zajišťuje až ve chvíli, kdy zbývající čistá pozice dosáhne stanovených limitů. Na druhé straně tvého obchodu tak často sedí jiný klient, který zrovna sází opačně.
Plus500 zase ve výsledcích odděluje dvě položky. První jsou příjmy od klientů: spready, poplatky za držení pozic přes noc a komise. Za rok 2025 to bylo 739,4 milionu dolarů.
Druhá položka jsou zisky a ztráty brokera na pozicích klientů, tedy na tom, že stojí na jejich opačné straně. Tady vyšlo minus 9,8 milionu, takže klienti brokerovi na samotném směru jako celek mírně vydělali. O rok dřív na nich naopak vydělal 44 milionů, v roce 2020 prodělal kolem 125 milionů. Firma sama uvádí, že očekává, že se tahle položka v čase zhruba vyrovná.
Z toho plyne nepříjemná věc. Aspoň u tohoto brokera je spolehlivým zdrojem peněz hlavně to, co klienti zaplatí za každý obchod a za každou noc v pozici. Sázka na to, že prodělají na směru, mu podle jeho vlastního očekávání dlouhodobě přinese zhruba nulu. O tom, kolik umí náklady sebrat, jsme psali i v článku Miliardy proti jednomu lotu.
Kde začíná problém
Střet zájmů je v tom modelu zabudovaný od začátku. Britský regulátor FCA to po prověrce poskytovatelů CFD napsal přímo: mají řadu příležitostí rozhodovat o tom, kolik klient zaplatí, a sami z těch rozhodnutí těžit.
B-book broker má navíc v ruce jednu páku. Rozhoduje, za jakou cenu tvůj příkaz vyplní. A přesně tady regulátoři v minulosti několik firem chytili.
FXDD, 2013. Podle amerického regulátora CFTC platilo, že když se cena mezi kliknutím a vyplněním pohnula o víc než 2 pipy ve prospěch brokera, rozdíl si broker nechal. Když se pohnula ve prospěch klienta, klient z toho nic neměl. Broker musel klientům vrátit přes 1,8 milionu dolarů a zaplatit dvě pokuty po 914 tisících, jednu CFTC a jednu samoregulační organizaci NFA.
FXCM, 2011. NFA udělila pokutu 2 miliony dolarů za podobnou nesymetrii. Podle ní si broker nechával kladné skluzy, které patřily klientům, a musel jim je zpětně připsat.
FXCM znovu, 2017. Tenhle případ je nejpoučnější. Broker tvrdil klientům, že při obchodování přes jeho platformu No Dealing Desk s nimi nemá žádný střet zájmů. CFTC ale zjistila, že největší část objemu pravidelně získával tvůrce trhu, který z FXCM vznikl, sídlil v jejích kancelářích a zhruba 70 % svých příjmů z této platformy jí vracel. Za roky 2010 až 2014 šlo asi o 77 milionů dolarů. FXCM zaplatila pokutu 7 milionů a musela z amerického trhu odejít.
Pokušení se přitom netýká jen retailových brokerů. Barclays zaplatila v roce 2015 newyorskému regulátorovi 150 milionů dolarů kvůli funkci „last look“. Příkazy klientů na elektronické platformě podržela na pár milisekund a ty, které by pro ni mezitím byly ztrátové, mohla odmítnout. Klienti, kteří se ptali, proč jim obchod neprošel, dostávali podle regulátora zavádějící odpovědi nebo žádné.
Všechny tyhle případy řešily americké dozorové orgány a nejsou čerstvé. Neznamená to, že takhle jedná každý broker. Ukazují ale, kde se střet zájmů projeví: ve skluzech, v odmítnutých příkazech a v tom, co o sobě broker tvrdí.
Jak zjistit, s kým obchoduješ
V reklamě ti to broker říct nemusí. Napsat to ale musí jinde.
Zásady provádění pokynů. Každý broker regulovaný v EU musí zveřejnit, jak s příkazy klientů zachází. Hledej formulace jako „jednáme jako protistrana“, „obchodujeme na vlastní účet“ nebo anglické „market maker“ a „principal“. Hodně napoví i dokument o střetu zájmů.
Nálepky STP a ECN. Nejsou to úřední kategorie, ale obchodní označení. Nápis No Dealing Desk měla i FXCM. Ani účet s komisí a nízkým spreadem sám o sobě nedokazuje, kam tvůj obchod jde.
Procento ztrátových účtů. Každý CFD broker v EU musí na webu a v propagaci uvádět, kolik procent jeho retailových účtů za posledních 12 měsíců prodělalo. Číslo se přepočítává každé tři měsíce. Model brokera z něj nevyčteš, ale vidíš, jak to u něj klientům dopadá.
Vlastní záznamy. Nejpraktičtější test, který máš v rukou. U příkazů si zapisuj cenu, kterou jsi chtěl, a cenu, za kterou se obchod skutečně vyplnil. Skluz je normální, hlavně kolem zpráv. Měl by ale chodit oběma směry. Když po desítkách obchodů jde skoro vždycky proti tobě, je to přesně vzorec, za který platila FXDD.
Regulace. V seznamu regulovaných subjektů na webu ČNB nebo u regulátora země, odkud broker působí, si ověř, že má licenci. U neregulovaného brokera z exotické jurisdikce se v případě sporu nemáš na koho obrátit.
Je tedy B-book podvod?
Sám o sobě ne. Je to obchodní model, který v EU funguje s licencí a pod dohledem a používá ho velká část retailových brokerů. Regulovaný broker navíc musí střet zájmů řídit a při provádění pokynů dosahovat pro klienty nejlepšího možného výsledku.
Podvod začíná tam, kde broker zneužije to, že o ceně tvého vyplnění rozhoduje on. Nesymetrické skluzy, odmítané příkazy, zamlčené vztahy s protistranou. Za tohle už se platí pokuty.
A čísla Plus500 ukazují ještě jednu věc. Většina klientů prodělá, přitom broker sám počítá s tím, že na samotném směru vyjde dlouhodobě zhruba nastejno. Ztráty klientů jako celku se tak u něj z velké části skládají z nákladů.
Otázka „je můj broker B-book?“ je užitečná. Důležitější je ale jiná: vydělává tvoje strategie i po zaplacení všech nákladů? Pokud ne, nezachrání ji ani ten nejpoctivější broker na světě. Pokud ano, hybridní broker tě nejspíš časem přesune do A-booku a tvoje zisky pak platí někdo jiný.
Článek je informativní, nejde o investiční doporučení.