Miliardy proti jednomu lotu: jak doopravdy obchodují instituce a kde mají navrch malí hráči
Stejný graf EUR/USD, stejná vteřina. Dva obchodníci nakupují.
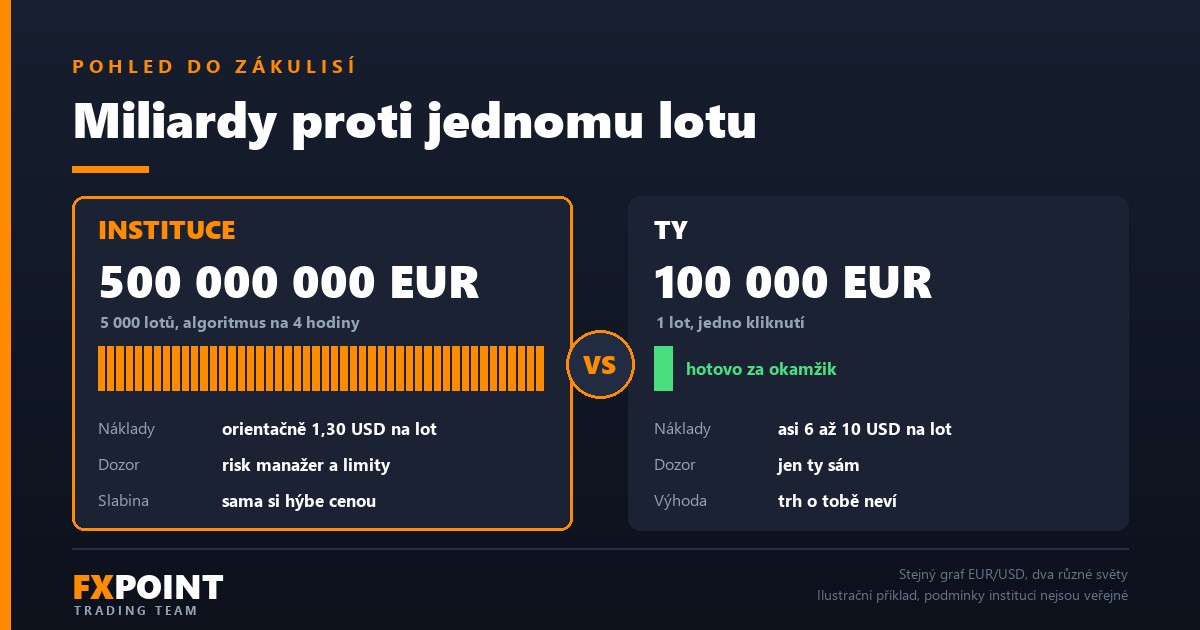
Jeden sedí na obchodním oddělení velkého fondu a má koupit eura za 500 milionů. Druhý jsi ty, doma u notebooku, s jedním lotem, tedy se 100 000 eur. Oba ve výpisu uvidí slovo „buy“. Víc společného toho moc nemají.
Internet je plný řečí o „smart money“ a o tom, jak velcí hráči myslí. Ve skutečnosti řeší z velké části jiné problémy než ty. V něčem je jejich náskok nedostižný. V jiném má ale navrch ten s jedním lotem.
Ten, kdo kupuje, často nemá na cenu žádný názor
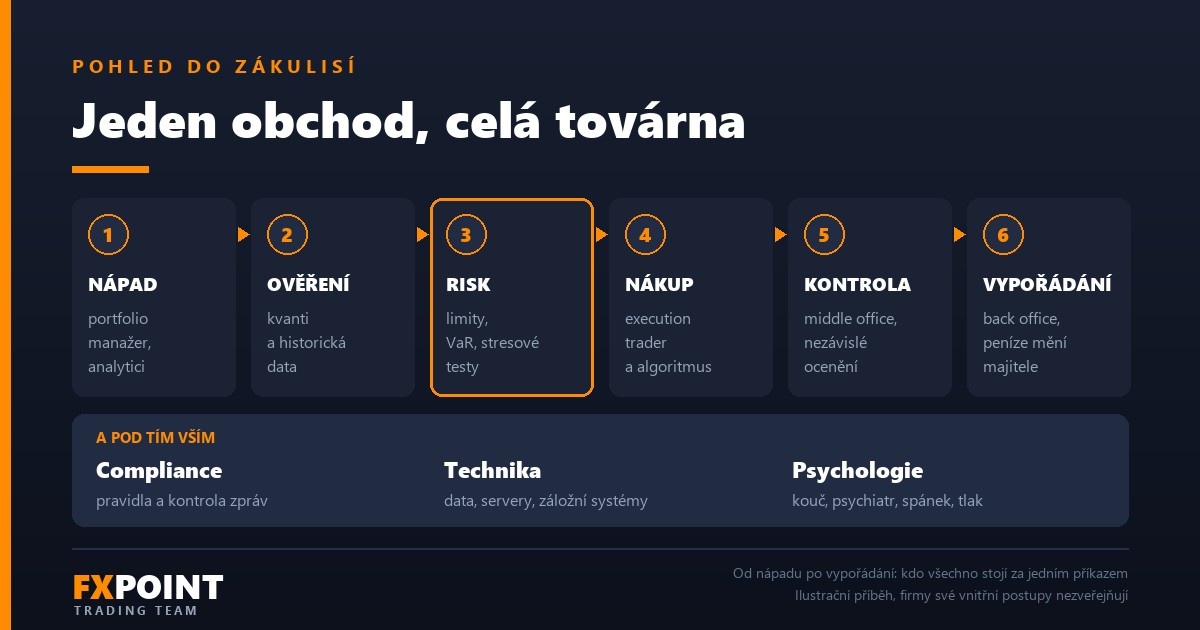
Doma jsi analytik, obchodník, risk manažer i účetní v jedné osobě. Ve velké instituci jsou to oddělené role.
Portfolio manažer rozhodne, co se má koupit. Execution trader to jen co nejlevněji provede a do rozhodnutí nemluví. Risk manažer hlídá limity. Compliance kontroluje, že všechno proběhlo podle pravidel.
A důvod nákupu nemusí s grafem vůbec souviset. Fond do portfolia přikoupil evropské akcie a potřebuje eura. Penzijní fond může na konci měsíce vracet měnové zajištění na plánovanou úroveň. Takový obchodník koupí, protože koupit musí. Tvoje rezistence ho nezajímá.
1. kolo: velikost příkazu
Ty klikneš a za okamžik jsi v pozici. Jeden lot s cenou EUR/USD nepohne a za normálních podmínek jsi stejně rychle venku.
Příkaz za 500 milionů je 5 000 lotů. Kdyby šel na trh naráz, sám by cenu posunul proti svému majiteli. Proto má fond v podstatě dvě cesty.
Může zavolat bance nebo si na platformě nechat dát cenu za celý objem. Banka převezme riziko a nechá si za to zaplatit horší kurz. Nebo spustí algoritmus, který příkaz rozseká na malé kousky. Rozložený rovnoměrně na čtyři hodiny by to znamenalo nákup zhruba za 2 miliony eur každou minutu. Riziko, že se cena mezitím pohne, pak ale nese fond.
Že velikost stojí peníze, potvrzují i data. Studie z dílny fondu AQR rozebrala jeho skutečné akciové obchody za 1,7 bilionu dolarů a nejdražší byly ty největší. A studie autorů Chen, Hong, Huang a Kubik z roku 2004 zjistila, že výnosy amerických akciových fondů s rostoucí velikostí klesají, před poplatky i po nich.
Kolo pro tebe. Tohle je tvoje největší skutečná výhoda a nestojí tě ani korunu.
2. kolo: informace
Tady začíná zákulisí, které z grafu nevyčteš.
Podle BIS, Banky pro mezinárodní platby, dealeři spárují přes 80 % obchodů svých klientů uvnitř vlastních systémů. Velká část obchodů tedy nikdy neprojde veřejně viditelným trhem. Banka ale ví, kdo kupuje, kdo prodává a v jakém objemu. Ty vidíš jen výslednou cenu.
Překvapivě moc se pořád děje mimo obrazovky. Na elektronické obchodování připadá podle stejného zdroje 59 % obratu. Zbytek se domlouvá hlasem, po telefonu nebo přes makléře, hlavně u větších spotových obchodů a složitějších derivátů.
K tomu přidej data. Jeden terminál Bloomberg vyjde podle odhadů srovnávacích webů zhruba na 30 000 dolarů ročně a analytiků, kteří s ním pracují, jsou v instituci celé týmy.
Kolo pro instituce, a s velkým náskokem.
3. kolo: náklady
Přesné podmínky velkých hráčů nejsou veřejné, takže jde o orientační srovnání. Na EUR/USD může instituce platit třeba spread 0,1 pipu a 3 dolary poplatků na milion. To je asi 1,30 USD na lot.
Ty dáš u dobrého brokera se spreadem a komisí dohromady obvykle 6 až 10 USD na lot. Tedy zhruba pět- až osmkrát víc.
Jak moc to rozhoduje, ukazují data z Tchaj-wanu, kde vědci Barber, Lee, Liu a Odean rozebrali kompletní historii obchodů všech investorů na tamní burze z let 1995 až 1999. Z celkové ztráty drobných investorů připadalo 32 % na komise a 34 % na daně z transakcí. Samotné špatné obchody a špatné načasování tvořily jen 34 %. Akcie a tehdejší poplatky nejsou totéž co dnešní forex, princip ale platí: náklady dokážou sebrat víc než chyby.
Kolo pro instituce. U velkého objemu ovšem platí navíc to, co jsme popsali v prvním kole, takže skutečný rozdíl je menší, než napovídají samotné poplatky.
4. kolo: rychlost
Do tohohle závodu ani nenastupuj. Firmy jako Citadel Securities nebo Hudson River Trading měly v roce 2025 podle zdrojů agentury Reuters příjmy z obchodování kolem 12 miliard dolarů a Jane Street, včetně zisků z podílů v soukromých firmách, téměř 40 miliard. Jde o neoficiální čísla, ale dávají představu, kolik peněz stojí za tím, aby byl obchod hotový o zlomek vteřiny dřív než konkurence. O tomhle světě jsme psali v článku Prop trading: 2 světy, 1 název.
Když po zveřejnění zpráv vidíš na grafu první pohyb, stroje mají první reakci dávno za sebou.
Kolo pro instituce. Vadí ti to ale jen tehdy, když chceš hrát o vteřiny. Při obchodu na několik hodin nebo dní mají zlomky vteřiny mnohem menší váhu.
5. kolo: kdo tě zastaví
Velké multi-manažerské hedgeové fondy dávají svým týmům kapitál a přísné limity. V oboru se běžně uvádí, že při poklesu kolem 5 % od maxima se týmu krátí kapitál, často na polovinu, a při 7,5 % může skončit celý tým. Firmy to oficiálně nepotvrzují a podmínky se liší, řád čísel je ale zřejmý.
Portfolio manažer může mít za sebou roky úspěchů a stejně ho systém zastaví. Nemusí chtít. Nikdo se ho neptá.
Tvůj risk manažer jsi ty sám, a to i ve chvíli, kdy jsi právě ve ztrátě a máš pocit, že si to musíš vzít zpátky.
Kolo pro instituce. Celý trik je v pravidle, které nejde obejít. Podobná čísla mají i retailové prop firmy, je to ale jiný svět: manažer ve fondu za svou pozici neplatí poplatek a obchoduje skutečný kapitál.
6. kolo: svoboda dělat nic
Fond obvykle musí být z velké části zainvestovaný, poměřují ho s indexem a každé čtvrtletí se klientům zpovídá. Když klienti ztratí trpělivost, odejdou a manažer musí prodávat, aby měl na výplaty.
Ty můžeš týden sedět na penězích, protože trh nedává smysl. Nikdo se tě nezeptá proč. Můžeš nakoupit i tam, kam se fond se svým objemem nevejde.
Že velké peníze samy o sobě nestačí, ukazují dvě čísla. V roce 2025 skončilo podle S&P 79 % aktivních amerických fondů velkých akcií za indexem S&P 500. A fond Medallion od Renaissance Technologies, s průměrným výnosem kolem 66 % ročně před poplatky v letech 1988 až 2018, se podle odhadů dobrovolně drží kolem 10 miliard dolarů. Od roku 1993 nebral nové vnější peníze a v roce 2005 vyplatil poslední vnější investory. Běžně uváděný důvod: krátkodobé strategie unesou jen omezený objem.
Kolo pro tebe. Háček je v tom, že stejná svoboda dovolí i zvednout riziko po třech ztrátách a neobchodovat podle žádného plánu.
Skóre po šesti kolech
| Oblast | Instituce | Ty |
|---|---|---|
| Velikost příkazu | Sama si hýbe cenou, příkaz rozkládá na hodiny | Jeden lot trh ani nezaregistruje |
| Informace | Tok objednávek klientů, drahá data, celé týmy | Veřejná data a to, co si přečteš po práci |
| Náklady | Orientačně kolem 1,30 USD na lot | Asi 6 až 10 USD na lot |
| Rychlost | Automatické systémy, zlomky vteřiny | Lidská reakce a domácí internet |
| Disciplína | Risk manažer a tvrdé limity | Jen to, co si sám vynutíš |
| Svoboda | Benchmark, reporty, klienti, kteří můžou odejít | Můžeš nedělat nic, jak dlouho chceš |
Čísla u nákladů jsou orientační, podmínky institucí nejsou veřejné.
Instituce vedou 4:2. Tvoje dvě kola mají ale jednu přednost: využít je můžeš bez milionů a bez terminálu.
Loví banky tvůj stop-loss?
Tenhle mýtus do srovnání patří. Spotový forex má podle BIS obrat zhruba 3 biliony dolarů denně. Stop-loss na 10 lotů, tedy asi milion, z toho představuje zhruba 0,00003 %. A pokud obchoduješ CFD, tvůj příkaz na mezibankovní trh často vůbec nedorazí, protože protistranou bývá sám broker.
Shluky stop-lossů přitom existují. Studie C. L. Osler z newyorského Fedu vychází mimo jiné z knihy objednávek Royal Bank of Scotland z let 1999 a 2000: stop-lossy se hromadí těsně za kulatými cenami. Když je kurz dosáhne, pohyb se často zrychlí, protože jeden spuštěný příkaz pomáhá spustit další. Sama studie ale upozorňuje, že to není jediná ani hlavní příčina velkých pohybů.
A manipulace existuje taky, jen o několik lig výš. V roce 2014 dostalo pět velkých bank od amerického regulátora CFTC pokuty přes 1,4 miliardy dolarů. Jejich obchodníci si v soukromých chatech sdělovali objednávky klientů a koordinovali se kolem klíčového fixingu ve 4 hodiny odpoledne. Víc v článku Skandály a manipulace.
Tvůj stop tedy může vyletět ve vlně, kterou spustily mnohem větší objemy. Na jeden konkrétní stop drobného tradera ale nikdo v bance obvykle nečeká.
A kdo tedy vyhrává?
Tchajwanská data umožňují vzácně přímé srovnání obou stran. Drobní investoři jako celek ztráceli 3,8 procentního bodu výnosu ročně. Instituce získávaly 1,5 procentního bodu po komisích a daních, ale ještě před poplatky, které si účtují svým klientům.
Zajímavé je odkud. Téměř všechny ztráty ze samotných obchodů vědci vysledovali k agresivním příkazům, tedy k tomu, když člověk chce do obchodu hned a zaplatí si za to. Instituce vydělávaly i na opačné straně, když těm netrpělivým dodávaly likviditu.
Instituce tedy drobné obchodníky v těchto datech porazily. Nejsou ale neporazitelné: většina aktivních amerických fondů velkých akcií nepřekonala ani obyčejný index. Jde o jiný trh a jiné období, přesto to dobře ukazuje, že ani obrovský náskok nic nezaručuje.
A u CFD, přes které drobní tradeři na forexu často obchodují, to nevypadá líp. Podle dat ESMA, evropského regulátora trhů, z roku 2018 na nich prodělávalo 74 až 89 % retailových účtů.
Jak hrát proti někomu, kdo má lepší karty
Tvoje výhody jsou malý objem, trpělivost a možnost nedělat nic. Všechny tři fungují jen tehdy, když je opravdu použiješ.
Neporovnávej se s nimi tam, kde nemůžeš vyhrát. Honit první svíčku po zprávách znamená závodit se stroji. U velmi krátkých obchodů navíc narazíš na náklady: pip spreadu sebere 20 % z cíle 5 pipů, ale jen 2 % z cíle 50 pipů.
A jednu věc si od nich můžeš půjčit zadarmo. Stanov si předem hranici, při které snížíš objem, a hranici, při které přestaneš obchodovat. Napiš si ji dopředu, dokud máš čistou hlavu, a pak ji dodržuj, jako by ji nad tebou držel někdo cizí. Fond na to má celé oddělení. Tobě stačí papír a vůle ho poslechnout.
Článek je informativní, nejde o investiční doporučení.