Jeden obchod, celá továrna: jak to ve velké instituci opravdu chodí
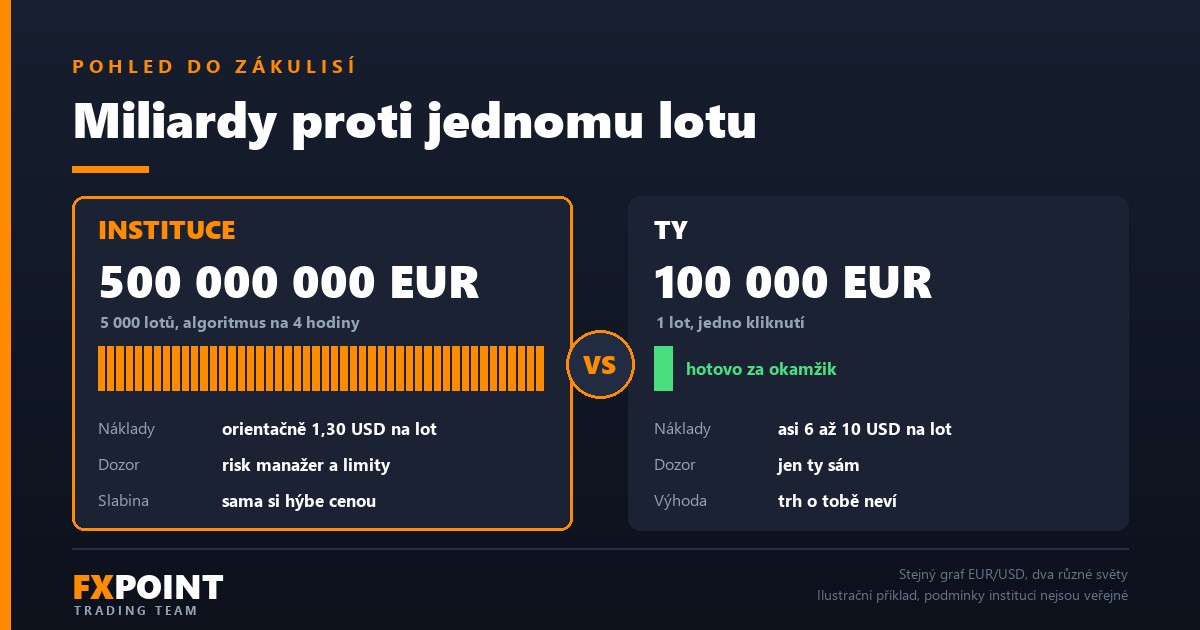
V článku Miliardy proti jednomu lotu koupil fond eura za 500 milionů. Na obrazovce z toho zbylo jediné slovo: buy.
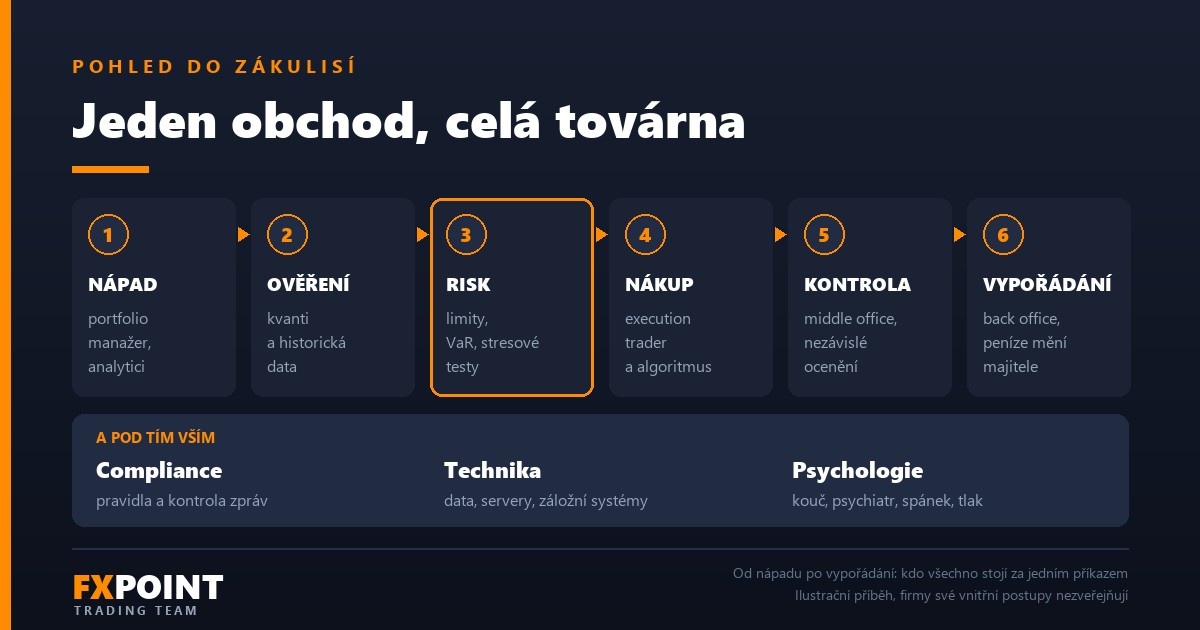
Ten nákup má ale za sebou celou továrnu. Budeme ho proto sledovat od nápadu až k okamžiku, kdy peníze opravdu změní majitele.
Postavy jsou vymyšlené, protože firmy své vnitřní postupy nezveřejňují a liší se mezi sebou. Pojmenované firmy a případy už vymyšlené nejsou. Informace o nich pocházejí od regulátorů, z vědeckých studií a z výpovědí lidí z oboru.
Instituce není jedna věc
Banka, hedgeový fond a market maker dělají na stejném trhu úplně jinou práci, a tak v nich mají hlavní slovo i jiní lidé.
| Typ firmy | Na čem vydělává | Kdo má hlavní slovo | Čeho se bojí nejvíc |
|---|---|---|---|
| Velká banka | Na klientech: spread, poplatky, znalost toku objednávek | Dealeři a obchodníci s klienty, nad nimi silná compliance | Pokut, regulátora a ztráty důvěry klientů |
| Velký hedgeový fond | Na názorech a strategiích desítek až stovek samostatných týmů | Portfolio manažeři a centrální risk management | Propadu, po kterém odejdou peníze i lidé |
| Market maker | Na malém zisku z obrovského počtu obchodů | Kvanti a programátoři | Chyby v softwaru a toho, že je konkurence předběhne |
Náš příběh se odehrává ve fondu, banka v něm hraje protistranu.
Nápad projde víc rukama, než bys čekal
Portfolio manažer si myslí, že euro je vůči dolaru levné. Analytik k tomu přinese čísla o inflaci a sazbách, ekonom výhled centrálních bank. A že to nejsou jen tak nějací ekonomové, ukazuje jeden příklad: fond Citadel si v roce 2015 vzal za poradce Bena Bernankeho, bývalého šéfa amerického Fedu, aby jeho investičním výborům předkládal rozbory světové ekonomiky.
Potom přijde na řadu kvant a položí nepříjemnou otázku: jak dopadly podobné situace v minulosti a kolik se na nich dalo vydělat po započtení nákladů? Když to data nepodpoří, může přesvědčení manažera dostat první ránu ještě předtím, než padne první příkaz.
Kdo je tam kdo
| Kdo | Co má na starosti | Co musí umět |
|---|---|---|
| Portfolio manažer | Rozhoduje, co se koupí, a odpovídá za výsledek | Trhy, práce s rizikem, nervy při propadu |
| Analytik, ekonom | Podklady, modely ekonomiky, centrální banky | Makroekonomie, účetnictví, práce s daty |
| Kvant | Hledá a ověřuje statistické vzorce | Matematika, statistika, strojové učení |
| Programátor | Obchodní systémy, datové toky, rychlost | Software, který nesmí selhat |
| Execution trader | Provede příkaz co nejlevněji | Likvidita, algoritmy, vztahy s dealery |
| Risk manažer | Hlídá limity celé firmy | Statistika, deriváty, odvaha říct ne |
| Compliance | Pravidla, regulace, kontrola komunikace | Právo a znalost obchodních praktik |
| Middle a back office | Kontrola pozic, ocenění, vypořádání | Procesy, účetnictví, přesnost |
Jde o typické rozdělení. V menší firmě může jeden člověk zastávat i dvě role, ale ne ledajaké dvě. Proč, to uvidíme za chvíli.
Zkušenosti z trhu navíc nemusí být vstupenkou. Renaissance Technologies, firma stojící za fondem Medallion, podle slov svého šéfa Petera Browna bere matematiky, fyziky a informatiky bez zkušeností z financí a bez vazeb na Wall Street.
Podobně vypadá cesta k market makerovi Jane Street. Podle příruček pro uchazeče začíná výběr testem počítání z hlavy na čas a pokračuje pravděpodobností, očekávanou hodnotou a hrami, ve kterých uchazeč stanovuje ceny. Finance se nováček může doučit později. Rychlý a přesný úsudek v nejistotě se hledá hned.
Než se utratí první euro, ozve se risk
Příkaz za 500 milionů nejdřív narazí na systém limitů. Ten nekontroluje jen tenhle obchod, ale i to, co už firma drží. Když deset týmů nezávisle na sobě koupí euro, má fond jako celek jednu obrovskou sázku, i když si každý tým myslí, že je opatrný. Stejná logika platí pro tvůj účet v menším, jak jsme ukázali v článku o korelaci měnových párů.
Risk manažer obvykle neodpovídá portfolio manažerovi, jehož obchody hlídá. Kdyby mu odpovídal, kontrola by byla jen na papíře. A o tom, jak tvrdé limity můžou být, jsme psali minule: Millennium podle deníku Wall Street Journal krátí manažerovi kapitál při ztrátě nad 5 % a nad 7,5 % s ním končí. Jde o neoficiální údaj a konkurence tvrdí, že je pružnější.
Běžným nástrojem je VaR, tedy hodnota v riziku. Denní VaR 3 miliony dolarů na hladině 99 % znamená, že za běžných podmínek by denní ztráta měla tuhle částku přesáhnout zhruba jeden den ze sta. Už ale neřekne, kolik by to bylo ten jeden den. Proto risk přidává stresové testy: co by portfolio udělalo, kdyby se opakovalo třeba zrušení hranice franku z ledna 2015? I o takových okamžicích jsme psali, v článku Černé labutě.
Ani model ale nezachrání všechno. JPMorgan přišla v roce 2012 při aféře Londýnské velryby o víc než 6 miliard dolarů. Vlastní vyšetřování banky pak mimo jiné našlo nový model rizika postavený na ručně plněných tabulkách, ve kterém se dělilo součtem dvou sazeb místo jejich průměru. Volatilita pak vycházela nižší, než měla. Hlavní příčinou ztráty to nebylo. Dobře to ale ukazuje, jak nenápadné může být slabé místo v kontrole miliardových pozic: jeden vzorec v Excelu.
Člověk, který koupí a nemá na to názor
Schválený příkaz dostane execution trader. Vybere algoritmus nebo osloví dealery v bankách a sleduje, jak se plní. Po skončení se obchod změří analýzou nákladů. Pokud algoritmus nakoupí v průměru o půl pipu dráž, než byla cena v okamžiku zadání, stojí to na 500 milionech eur asi 25 000 dolarů. Tisíckrát menší obchod by na tom ztratil 25 dolarů a nikdo by to neřešil.
Na druhé straně obchodu sedí dealer v bance a i on má nad sebou kontrolu. Po skandálu z roku 2014, popsaném v článku Skandály a manipulace, se začalo mnohem víc hlídat, co si lidé v bankách píšou. A regulátoři to myslí vážně: americké úřady SEC a CFTC v září 2022 potrestaly 16 finančních firem pokutami za 1,8 miliardy dolarů. Zaměstnanci řešili práci mimo jiné přes WhatsApp a firmy tyhle zprávy neuchovávaly.
Výpočetní technika: tady se světy rozcházejí nejvíc
Běžný fond potřebuje spolehlivá data, systém pro správu příkazů, záložní linky a sledování rizika v reálném čase. U market makerů je to ale úplně jiná liga. Londýnská XTX Markets uvádí na svém webu přes 25 000 grafických procesorů ve výzkumném clusteru, přes exabajt úložiště, vlastní velké datové centrum ve výstavbě ve Finsku a denní objem obchodů 250 miliard dolarů. To všechno při zhruba 300 zaměstnancích.
Takoví hráči fungují spíš jako technologické firmy, které vydělávají obchodováním. O závodech o milisekundy jsme psali v článku Válka o milisekundy.
Rychlost ale umí i ublížit. Americká Knight Capital koncem července 2012 špatně nasadila nový kód. Ráno 1. srpna se kvůli tomu ve směrovači příkazů probudila dávno nepoužívaná funkce. Během prvních 45 minut obchodování poslal systém přes 4 miliony příkazů, přitom se snažil vyřídit pouhých 212 objednávek klientů. Výsledek: ztráta přes 460 milionů dolarů, po které firma musela shánět záchranu u investorů.
Nejvíc na tom bolí detail ze spisu regulátora SEC. Ještě před otevřením trhu vygeneroval systém 97 automatických e-mailů s upozorněním na chybu. Firma na ně ten den nezareagovala.
Nudná práce, bez které padají banky
Obchod je hotový a portfolio manažer je spokojený. Teď nastupují lidé, o kterých se na sociálních sítích nepíše. Middle office porovná, co trader zadal, s tím, co potvrdila protistrana, a nezávisle ocení pozici. Back office pak zajistí, aby peníze opravdu přišly.
To není samozřejmost. V červnu 1974 německý dozor zavřel banku Herstatt uprostřed pracovního dne. Protistrany jí už ve Frankfurtu zaplatily marky, ale dolary, které za ně měly dostat v New Yorku, nepřišly. Trvalo desítky let, než vznikl systém, který tohle riziko řeší: CLS, spuštěný v roce 2002, vyplatí obě strany obchodu současně a v roce 2025 vypořádal v průměru přes 8 bilionů dolarů denně.
A proč nemůže kontrolovat obchody ten, kdo je dělá? Nick Leeson v Singapuru vedl zároveň obchodování i back office, takže si své ztráty mohl sám schovávat. Následný příběh Barings jsme popsali v článku Muži, kteří položili banku. Britská vyšetřovací zpráva pak označila jasné oddělení povinností za základ každé účinné kontroly.
Oddělit role ale nestačí, když je nikdo neplní. Vyšetřování případu Jérôma Kerviela, který stál Société Générale 4,9 miliardy eur, popsalo řadu přehlédnutých varování, slabý dohled a dlouhodobě přetížený middle office.
Odtud pochází i jedno zvláštní pravidlo. Podle tehdejších zpráv si Kerviel v roce 2007 vzal jen pár dní volna a britský regulátor pak bankám navrhl, aby tradeři chodili na dva týdny nepřetržité dovolené. Kolega mezitím převezme knihu obchodů a zkontroluje, jestli v ní všechno sedí. Dovolená tu slouží jako pojistka proti podvodu.
Psychiatr na obchodním oddělení
A jsme u části, o které se navenek moc nemluví. Steve Cohen, zakladatel fondu SAC Capital, si na začátku 90. let najal psychiatra Ariho Kieva, který předtím pracoval s olympijskými sportovci. Podle dobového článku v Institutional Investor trávil Kiev v roce 2001 s tradery ve firmě čtyři dny v týdnu. Bývá uváděn jako předloha postavy firemní psychiatričky Wendy Rhoades ze seriálu Billions.
Nástupnická firma Point72 v tom pokračovala. V lednu 2016 nastoupil sportovní psycholog Gio Valiante, který do té doby radil profesionálním golfistům, jako hlavní kouč pro zhruba tisícovku lidí. Tehdy pracoval s přibližně dvaceti portfolio manažery a řešil s nimi proces, výkon i osobní život. Podle něj mají i ti nejlepší investoři pravdu jen asi v 55 % případů, takže musí umět udržet sebevědomí i po ztrátách.
Častější je ale kouč externí. Sezení bývají důvěrná a často je platí zaměstnavatel. Fortune v roce 2016 popsal, s čím se koučové setkávají: přehnané obchodování, obchody z pomsty po ztrátě, ale i spánek, jídlo a společenský život. Problémy, které zná i drobný trader, jen s víc nulami.
Proč to firmy platí
Protože emoce profesionálům nemizí. Andrew Lo a Dmitrij Repin z MIT v roce 2002 popsali pokus, při kterém připojili deseti obchodníkům s měnami a úrokovými deriváty ve velké bostonské instituci senzory přímo při práci. Reakce těla se při tržních událostech výrazně měnily, a to i u těch nejzkušenějších.
John Coates a Joe Herbert zase osm dní odebírali sliny sedmnácti traderům v Londýně. Ranní testosteron souvisel se ziskem toho dne a kortizol rostl s kolísáním výsledků a trhu. Je to malý vzorek a korelace, ne důkaz příčiny, ale naznačuje, že trh působí i na tělo.
Nejpraktičtější je možná britská studie Marka Fentona-O'Creevyho a kolegů, založená na rozhovorech se 118 tradery ze čtyř londýnských investičních bank. Výkonnější tradeři se častěji vyrovnávali s emocí dřív, než se rozjela, například tím, jak si situaci vyložili. Ti méně úspěšní spíš až dodatečně krotili to, co už cítili.
A cena? Podle serveru eFinancialCareers popisují někteří lidé z oboru čtrnáctihodinové dny a vyhoření. Will England, šéf fondu Walleye Capital, označil roli portfolio manažera za psychologicky velmi toxickou. Kvantitativní výzkumník Giuseppe Paleologo popsal, že lidé po ztrátě 5 milionů dolarů a víc často trpí nespavostí a tiky.
Kouč není kouzlo
Tady je potřeba trochu brzdit. Fortune v roce 2016 odhadoval, že takových koučů je na Wall Street jen asi tucet, a oslovené firmy se k tématu nevyjádřily. Ten údaj je starý a o tom, kolik firem dnes takovou podporu nabízí, chybí spolehlivá data. Číslo, o kolik koučink zvedne výkon, se nám dohledat nepodařilo.
Má to i háček. Psychiatr Richard Peterson upozorňuje, že u kouče přímo ve firmě skoro nejde udržet zeď mezi tím, co mu svěříš, a zájmy firmy. Řekneš otevřeně člověku placenému tvým šéfem, že ses po propadu bál stisknout tlačítko? A stejný obor, který kouče platí, tě může při určité ztrátě poslat domů.
Koučink navíc neopraví strategii, která nevydělává. Tomu jsme se věnovali v článku Psychologie jako výmluva. V instituci se kouč stará o člověka, jehož strategii a riziko mezitím hlídají jiní.
Co si z toho vzít, když jsi na všechno sám
Takový tým si domů nenajmeš. Můžeš ale oddělit jejich práci v čase, aby se neprala v jedné hlavě ve stejnou chvíli.
Analytik pracuje mimo obchodování: plán si připrav večer nebo v sobotu. Risk manažer rozhoduje předem: limit na obchod, den a týden si napiš, dokud nemáš otevřenou pozici. Během obchodování pak jsi jen execution trader, který provádí, co už bylo rozhodnuté.
Middle office můžeš dělat jednou týdně. Porovnej deník s výpisem od brokera a oddělně spočítej náklady a obchody mimo plán. Výpis se nedá přemluvit, tvoje vzpomínka ano.
Nejtěžší je to, co Leesonovi umožnilo tak dlouho skrývat ztráty: že nikdo jiný do účtu neviděl. Ukaž občas svůj výpis někomu, komu věříš, i s tím špatným týdnem. Proč se to vyplatí, jsme rozebrali v článku Proč ukazuju své ztráty.
A k psychologii dvě věci, které nestojí nic. Studie Lo, Repina a Steenbargera sledovala pět týdnů 80 day traderů a ti, kdo silněji reagovali na zisky i ztráty, dopadli výrazně hůř. Sleduj proto u sebe chvíle, kdy obchoduješ po silné emoci, a stanov si dopředu, co v tu chvíli uděláš. A občas si vezmi tu dovolenou. Když ti týden bez grafu připadá nemožný, je to samo o sobě užitečná informace.
Článek je informativní, nejde o investiční doporučení. Postavy z příběhu jsou ilustrační a role se v jednotlivých firmách liší.